Domain mtbhelm.de kaufen?
Wir ziehen mit dem Projekt
mtbhelm.de um.
Sind Sie am Kauf der Domain
mtbhelm.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mtbhelm.de kaufen?
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
Ähnliche Suchbegriffe für Betriebsausgabe
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
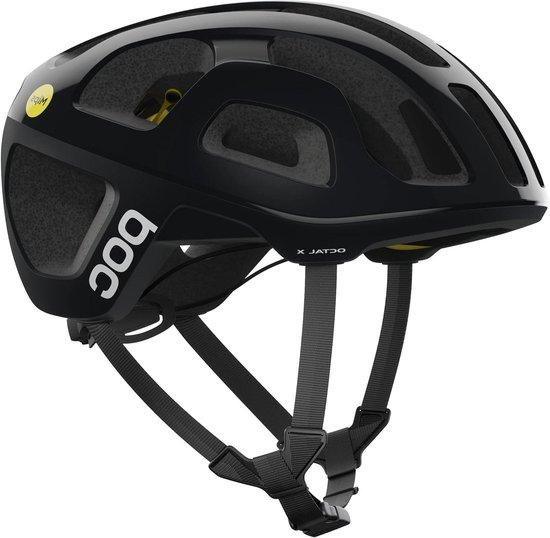
Unisex-Fahrradhelm für Sicherheit und KomfortDieser Unisex-Fahrradhelm bietet optimalen Schutz und Komfort beim Radfahren. Mit seinem aerodynamischen Design und der verstellbaren Passform ist dieser Helm sowohl für Freizeit- als auch für sportliche Radfahrer geeignet. Bleiben Sie sicher und stilvoll unterwegs!320,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
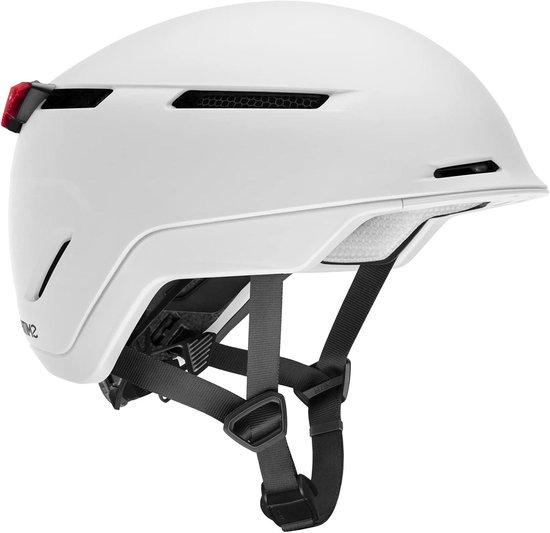
Fahrradhelm - Urban Helm - Sichere Fahrräder - MIPS Schutz - 59-62 cm - Matt WhiteSchützen Sie Ihren Kopf bei jeder Fahrt mit diesem Fahrradhelm, der für optimale Sicherheit und Komfort ausgelegt ist. Dieser Helm ist ideal für den täglichen Gebrauch in der Stadt und bietet zuverlässigen Schutz vor Aufprall. Ob Sie zum Arbeiten, Einkaufen oder entspannende Ausflüge fahren, dieser Helm gibt Ihnen die Ruhe, die Sie brauchen. Die integrierte MIPS-Technologie bietet zusätzlichen Schutz gegen Rotationskräfte. Machen Sie Ihre Fahrt sicherer und komfortabler mit diesem unverzichtbaren Fahrradzubehör.370,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unisex-Fahrradhelm mit hoher Qualität und SicherheitDieser Unisex-Fahrradhelm bietet hohe Qualität, Komfort und Sicherheit. Dank seines vielseitigen Designs ist er perfekt für jeden Radfahrer. Mit seinem modernen, deutschen Design ist dieser Helm nicht nur funktional, sondern auch stilvoll.385,73 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fahrradhelm Mountainbike Expl 50 schwarzFür die ersten Fahrradtouren entwickelt. Nutzerkomfort::Abnehmbare Schaumstoffpolster |Belüftung::15 Belüftungskanäle |Gewicht::Größe M: 320 g, Größe L: 360 g.|Halt::Verstellbar über 2 Gurtbandverteiler unter den Ohren und einen unter dem Kinn. |Verstellbar::Spannschraube|Schutz bei Stößen::Zertifiziert nach EN 107814,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist gezahlte Umsatzsteuer eine Betriebsausgabe?
Ist gezahlte Umsatzsteuer eine Betriebsausgabe? Die gezahlte Umsatzsteuer ist grundsätzlich keine Betriebsausgabe, da sie lediglich im Rahmen des Umsatzsteuergesetzes an das Finanzamt abgeführt wird. Sie wird jedoch als Vorsteuer betrachtet und kann somit von der Umsatzsteuerschuld abgezogen werden. Somit mindert die gezahlte Umsatzsteuer letztendlich die Umsatzsteuerbelastung des Unternehmens. Es ist wichtig, die gezahlte Umsatzsteuer korrekt zu erfassen und zu verbuchen, um steuerliche Vorteile optimal nutzen zu können. Letztendlich ist die gezahlte Umsatzsteuer ein durchlaufender Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Betriebsausgabe darstellt. **

Ist die Lohnsteuer eine Betriebsausgabe?
Ist die Lohnsteuer eine Betriebsausgabe? Die Lohnsteuer ist keine Betriebsausgabe, sondern eine Steuer, die von den Arbeitnehmern auf ihre Einkommen gezahlt wird. Sie wird vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Betriebsausgaben hingegen sind Aufwendungen, die direkt mit dem Betrieb zusammenhängen, wie beispielsweise Miete, Gehälter oder Materialkosten. Die Lohnsteuer mindert jedoch den Nettolohn der Arbeitnehmer und kann somit Auswirkungen auf die Kostenstruktur eines Unternehmens haben. Es ist wichtig, die Lohnsteuer korrekt zu berechnen und abzuführen, um rechtliche Konsequenzen zu vermeiden. **
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
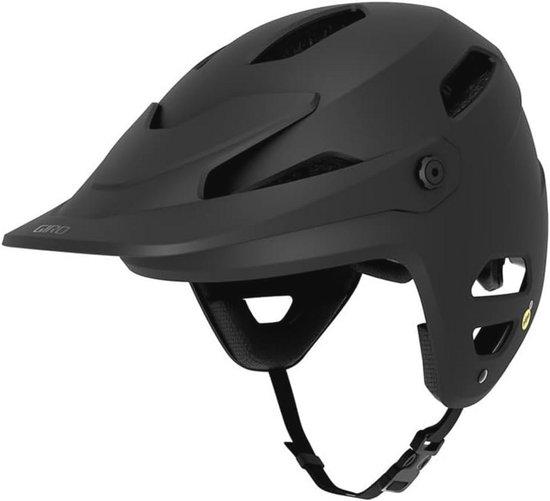
Fahrradhelm - Mountainbike-Helm - Schutz beim Radfahren - Integrierter RECCO-Reflektor - Größe S (50-56 cm) - Uranium BlackSchützen Sie Ihren Kopf optimal bei jeder Mountainbike-Tour mit diesem speziellen Fahrradhelm. Dieser Helm wurde sowohl für Trailfahren als auch für Enduro-Fahrten entwickelt und bietet zusätzlichen Schutz an den Schläfen und am Hinterkopf, sodass Sie Herausforderungen auf der Strecke selbstbewusst angehen können. Der Helm ist mit einem verstellbaren Visier und einer Goggle-Halterung für zusätzlichen Komfort ausgestattet. Dank des integrierten MIPS-Gehirnschutzsystems profitieren Sie von einem verbesserten Schutz vor rotierenden Aufprallkräften. Der Helm konzentriert sich nicht nur auf Sicherheit, sondern auch auf Komfort und Leistung. Die optimierte Belüftung mit präzisen Lufteinlässen und internen Kanälen sorgt für einen kontinuierlichen Luftstrom, wodurch Ihr Kopf auch bei intensiven Fahrten kühl bleibt. Die einteilige Außenschale erhöht die strukturelle Integrität, und das EPS-Innenfutter sorgt für ein geringes Gewicht und hervorragenden Schutz bei einem Sturz. Ein besonderes Merkm464,42 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
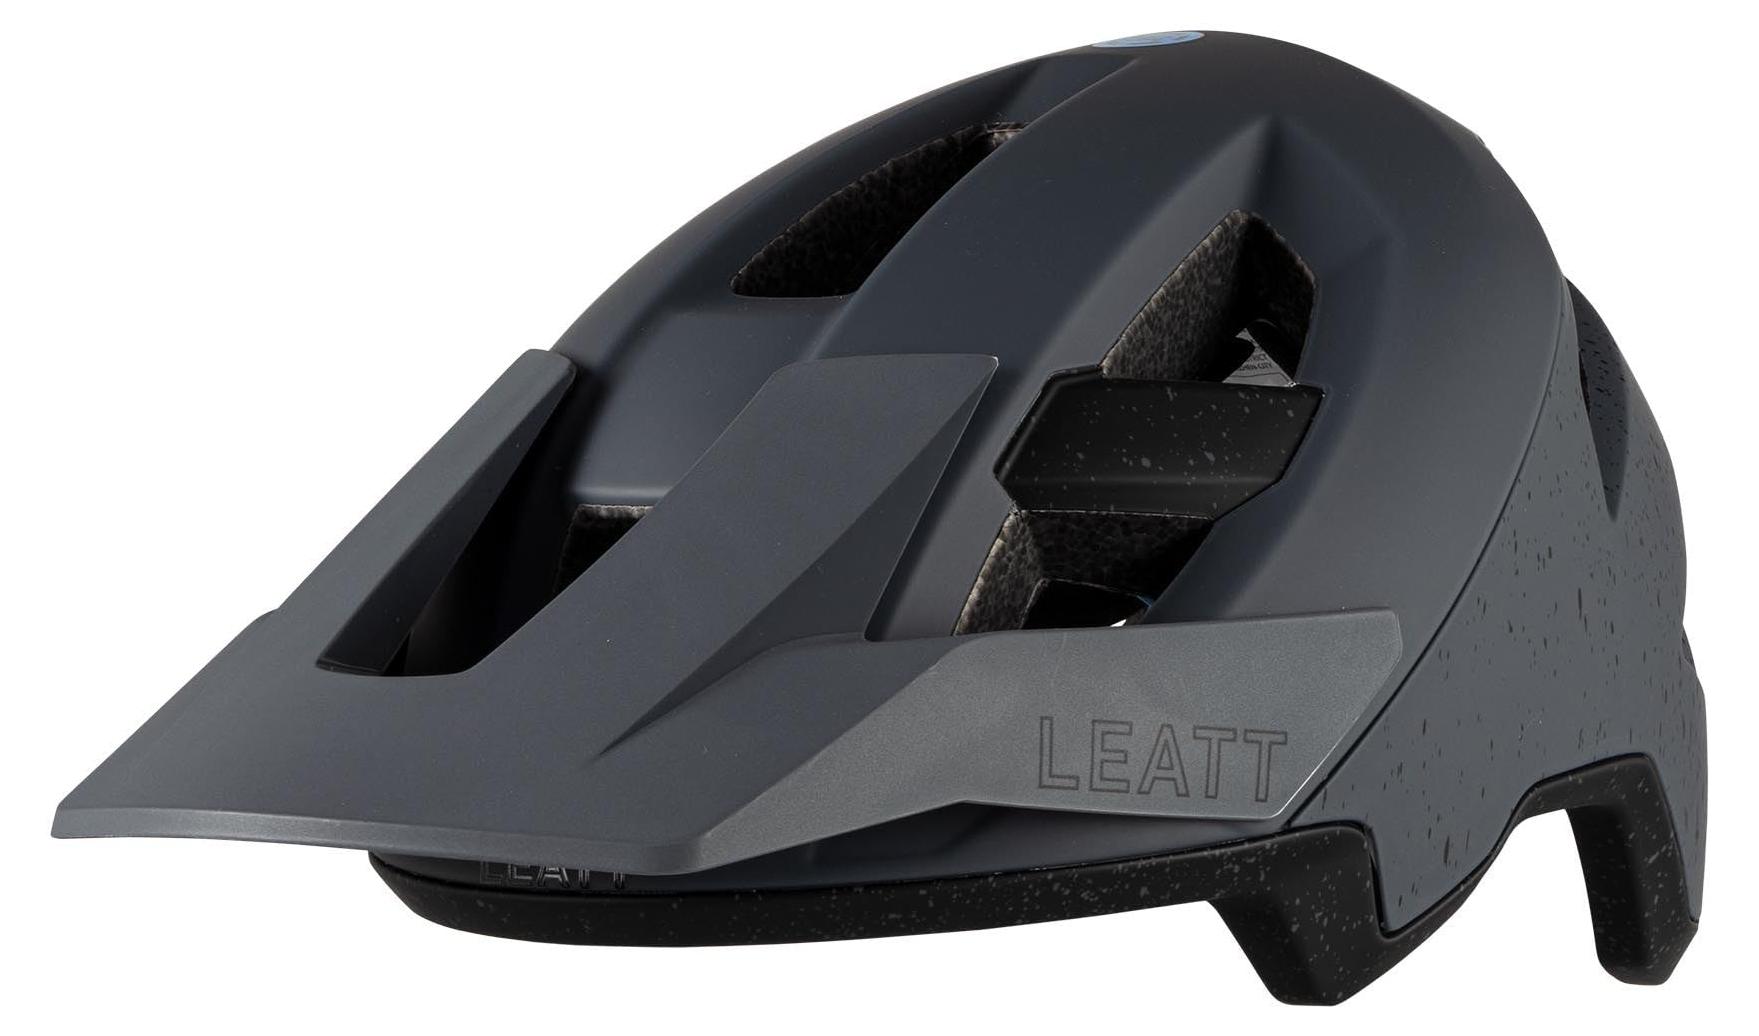
Mountainbike-Helm Allmtn 3.0, hoher Schutz, L, GrauDer Allmtn 3.0 Mountainbike-Helm bietet hohen Schutz für anspruchsvolle Touren. Mit seiner leichten Polymerschale und dem magnetischen Fidlock-System überzeugt er durch Komfort und Sicherheit.Leichte Polymerschale für angenehmen TragekomfortMagnetisches Fidlock-System für einfaches SchließenIntegrierter Zubehörhalter für SonnenbrillenGröße L - passt für die meisten ErwachsenenFarbe: Graues Design344,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unisex-Fahrradhelm für Sicherheit und KomfortDieser Unisex-Fahrradhelm bietet optimalen Schutz und Komfort beim Radfahren. Mit seinem aerodynamischen Design und der verstellbaren Passform ist dieser Helm sowohl für Freizeit- als auch für sportliche Radfahrer geeignet. Bleiben Sie sicher und stilvoll unterwegs!320,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fahrradhelm - Urban Helm - Sichere Fahrräder - MIPS Schutz - 59-62 cm - Matt WhiteSchützen Sie Ihren Kopf bei jeder Fahrt mit diesem Fahrradhelm, der für optimale Sicherheit und Komfort ausgelegt ist. Dieser Helm ist ideal für den täglichen Gebrauch in der Stadt und bietet zuverlässigen Schutz vor Aufprall. Ob Sie zum Arbeiten, Einkaufen oder entspannende Ausflüge fahren, dieser Helm gibt Ihnen die Ruhe, die Sie brauchen. Die integrierte MIPS-Technologie bietet zusätzlichen Schutz gegen Rotationskräfte. Machen Sie Ihre Fahrt sicherer und komfortabler mit diesem unverzichtbaren Fahrradzubehör.370,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Betriebsausgabe
-
Unisex-Fahrradhelm mit hoher Qualität und SicherheitDieser Unisex-Fahrradhelm bietet hohe Qualität, Komfort und Sicherheit. Dank seines vielseitigen Designs ist er perfekt für jeden Radfahrer. Mit seinem modernen, deutschen Design ist dieser Helm nicht nur funktional, sondern auch stilvoll.385,73 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fahrradhelm Mountainbike Expl 50 schwarzFür die ersten Fahrradtouren entwickelt. Nutzerkomfort::Abnehmbare Schaumstoffpolster |Belüftung::15 Belüftungskanäle |Gewicht::Größe M: 320 g, Größe L: 360 g.|Halt::Verstellbar über 2 Gurtbandverteiler unter den Ohren und einen unter dem Kinn. |Verstellbar::Spannschraube|Schutz bei Stößen::Zertifiziert nach EN 107814,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Meister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische QualifikationenMeister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische Qualifikationen , 8. Auflage 2022, Stand 1. Februar 2022 Gesetzessammlung für die handlungsspezifischen Qualifikationen des "Meister für Schutz und Sicherheit". Das Buch beinhaltet alle aktuellen, nach dem Rahmenstoffplan relevanten Gesetze und Verordnungen. Die Gesetzesauszüge wurden auf Aktualität überprüft. U. a. wurden die Neuerungen im Strafgesetzbuch und in der Strafprozessordnung aufgenommen. Ebenfalls wurden weitere Gesetzessauszüge in die Gesetzessammlung eingefügt, die im neuen Rahmenplan genannt sind, wie z. B. das Gesetz zum Schutz von Geschäftsgeheimnissen oder das Gesetz gegen Wettbewerbsbeschränkungen. Da sich diese Gesetzessammlung auf den bloßen Abdruck von Gesetzen und Verordnungen beschränkt und keinerlei Kommentierungen enthält, ist sie als Hilfsmittel in der Prüfung zugelassen. , Nebelscheinwerfer > Beleuchtung , Auflage: 8. Auflage 2022 (Stand Februar 2022), Erscheinungsjahr: 20220216, Produktform: Kartoniert, Titel der Reihe: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen##~Gesetzessammlungen##, Redaktion: Zitzmann, Jörg, Edition: REV, Auflage: 22008, Auflage/Ausgabe: 8. Auflage 2022 (Stand Februar 2022), Seitenzahl/Blattzahl: 306, Keyword: Bewachungsverordnung; DGUV Vorschrift 23; Gesetzessammlung; Gewerbeordnung; MSS; Meister für Schutz und Sicherheit; Werkschutzmeister, Fachschema: Jura~Recht / Jura~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Sicherheitsdienst~Sicherheitsrecht, Fachkategorie: Rechtswissenschaft, allgemein, Region: Deutschland, Sprache: Deutsch, Zeitraum: 21. Jahrhundert (2000 bis 2100 n. Chr.), Bildungszweck: Lehrbuch, Skript, Interesse Alter: empfohlenes Alter: ab 17 Jahren, Altersempfehlung / Lesealter: 18, ab Alter: 17, Imprint-Titels: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung. GmbH, Länge: 206, Breite: 145, Höhe: 23, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2258042, Vorgänger EAN: 9783961551750 9783961550524 9783943370829 9783943370515 9783943370331, Alternatives Format EAN: 9783961551910, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaiser, Dieter: Fachkraft/Servicekraft für Schutz und Sicherheit - Betriebswirtschaftliche GrundlagenFachkraft/Servicekraft für Schutz und Sicherheit - Betriebswirtschaftliche Grundlagen , Wichtige Grundkenntnisse für die Ausbildung Das Lehrbuch vermittelt umfassend die wesentlichen Inhalte der Wirtschafts- und Sozialkunde. Der Autor behandelt unter anderem folgende Einzelthemen: Wirtschaftsordnungen: Freie Marktwirtschaft/Planwirtschaft/Soziale Marktwirtschaft Wirtschaftsbereiche und Produktionsfaktoren Betriebswirtschaftliche Grundlagen: Betriebswirtschaftliches Handeln Unternehmensformen/Betriebsorganisationen: Geschäftsführung, Aufsichtsrat, Vorstand, Hauptversammlung, Genossenschaftsversammlung Lohn- und Gehaltsabrechnung: Betriebswirtschaftliche Kennzahlen und Leistungsrechnung Auf aktuellem Stand Der Inhalt des Buches spiegelt die aktuelle Ausbildungsordnung der Fachkraft für Schutz und Sicherheit wider, die dem Bereich »Wirtschaft und Soziales« wesentliches Gewicht beimisst. Die komplett überarbeitete 4. Auflage ermöglicht den Auszubildenden einen leicht verständlichen Zugang zum relevanten betriebswirtschaftlichen und rechtlichen Grundlagenwissen. Hierzu wurde auf eine klare Gliederung und eine nachvollziehbare Darstellung der Inhalte Wert gelegt, wie etwa durch ein Kapitelregister am Seitenrand. Wirtschaftliche Zusammmenhänge verstehen Arbeitgeber der Sicherheitswirtschaft erwarten von ihren Sicherheitsfachkräften neben fachlichen Kenntnissen auch betriebswirtschaftliches Wissen. So können wirtschaftliche Veränderungen früher erkannt und betriebliche Abläufe mit geeigneten Maßnahmen angepasst werden, um Kundenakzeptanz und Bestand der Unternehmen zu sichern. Empfehlenswert für: Das Fachbuch ist vorrangig auf die 3-jährige Berufsausbildung zur Fachkraft für Schutz und Sicherheit zugeschnitten. Die Inhalte aber auch für 2-jährige Berufsausbildung zur Servicekraft für Schutz und Sicherheit geeignet. , Bremsscheiben > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20221124, Produktform: Kartoniert, Autoren: Kaiser, Dieter, Auflage: 22004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 226, Keyword: Arbeitsrecht; Ausbildungsbetrieb; BWL; Berufsschule; Betriebsausgaben; Betriebswirtschaft; Fachkraft für Schutz und Sicherheit; Gehaltsabrechnung; Grundlagen; Kosten; Lehrbuch; Leistungsrechnung; Lohnabrechnung; Muster; Nutzen; Rahmenstoffplan; Rechnung; Servicekraft für Schutz und Sicherheit; Sicherheitsbranche; Sicherheitsdienst; Sicherheitsdienstleistung; Sicherheitswirtschaft; Tarifrecht; Unternehmenssicherheit; VWL; Vertragsrecht; Wirtschaft und Soziales, Fachschema: Deutsch~Unterricht / Deutsch~Deutschland~Dienstleistung~Tertiärer Sektor~Polizei - Kriminalpolizei - Schutzpolizei - Volkspolizei~Sicherheitsdienst~Strafrecht, Fachkategorie: Straftaten gegen die öffentliche Gesundheit, Sicherheit und Ordnung~Unterricht und Didaktik: Berufsausbildung~Betriebswirtschaft und Management: Lehrbücher, Handbücher~Dienstleistungsgewerbe, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 208, Breite: 148, Höhe: 17, Gewicht: 296, Produktform: Kartoniert, Genre: Schule und Lernen,32,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist gezahlte Umsatzsteuer eine Betriebsausgabe?
Ist gezahlte Umsatzsteuer eine Betriebsausgabe? Die gezahlte Umsatzsteuer ist grundsätzlich keine Betriebsausgabe, da sie lediglich im Rahmen des Umsatzsteuergesetzes an das Finanzamt abgeführt wird. Sie wird jedoch als Vorsteuer betrachtet und kann somit von der Umsatzsteuerschuld abgezogen werden. Somit mindert die gezahlte Umsatzsteuer letztendlich die Umsatzsteuerbelastung des Unternehmens. Es ist wichtig, die gezahlte Umsatzsteuer korrekt zu erfassen und zu verbuchen, um steuerliche Vorteile optimal nutzen zu können. Letztendlich ist die gezahlte Umsatzsteuer ein durchlaufender Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Betriebsausgabe darstellt. **
-
Ist die Lohnsteuer eine Betriebsausgabe?
Ist die Lohnsteuer eine Betriebsausgabe? Die Lohnsteuer ist keine Betriebsausgabe, sondern eine Steuer, die von den Arbeitnehmern auf ihre Einkommen gezahlt wird. Sie wird vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Betriebsausgaben hingegen sind Aufwendungen, die direkt mit dem Betrieb zusammenhängen, wie beispielsweise Miete, Gehälter oder Materialkosten. Die Lohnsteuer mindert jedoch den Nettolohn der Arbeitnehmer und kann somit Auswirkungen auf die Kostenstruktur eines Unternehmens haben. Es ist wichtig, die Lohnsteuer korrekt zu berechnen und abzuführen, um rechtliche Konsequenzen zu vermeiden. **
-
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.