Domain mtbhelm.de kaufen?
Wir ziehen mit dem Projekt
mtbhelm.de um.
Sind Sie am Kauf der Domain
mtbhelm.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mtbhelm.de kaufen?
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **

Ähnliche Suchbegriffe für Der-Konzernabschluss-Fachbücher-von
Top-Angebote
Produkte zum Begriff Der-Konzernabschluss-Fachbücher-von:
-
Auf der Suche nach Sicherheit?, Fachbücher von Martin PlattDie Weimarer Republik ist gescheitert. Ihren Zeitgenossen ist es nicht gelungen, den Bestand der Republik zu behaupten und deren Abgleiten in den Nationalsozialismus zu verhindern. Sie haben sich gleichwohl um Stabilität bemüht und sich auf die Suche nach Sicherheit begeben. Warum sind sie dabei aber nicht erfolgreich gewesen? Oder waren sie es in bestimmten Bereichen doch? Diesen Fragen widmen sich die Autoren in breit gefächerten Mikrostudien. Sie zeichnen ein faszinierendes Panorama, das die Erwartungen, die Artikulationen und auch die Grenzen zeitgenössischer Sicherheitsproduktion deutlich werden lässt. Die Autoren begleiten verschiedene Berufs- und Bevölkerungsgruppen bei ihrer spezifischen Suche nach Sicherheit. Sie loten die jeweiligen Kontexte, Möglichkeiten und Erfolgsfaktoren aus und erzählen auf diese Weise eine vielschichtige Sicherheitsgeschichte von unten.56,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Schutz schuldrechtlicher Minderheitsrechte in der Verschmelzung, Fachbücher von Sören WeferDie Arbeit rückt die Erfassung von Vereinbarungen der Gesellschafter neben dem Gesellschaftsvertrag in den Fokus und zeigt, wie auf die Ausgangsgesellschaft bezogene Sonderrechte bei Fundamentaltransaktionen gegenüber der Zielgesellschaft transportiert werden können. Untersucht werden unter anderem der Minderheitenschutz nach dem UmwG sowie insbesondere die mögliche Ausgestaltung der mitgliedschaftlichen Treuepflicht durch ausserhalb der Satzung stehende Abreden, wie zum Beispiel Entsendungsrechten für Gesellschaftsgremien. Insgesamt liefert die Publikation eine in dieser anhand der Verschmelzung konzentrierten Form neue Kombination der Dogmatik schuldrechtlicher Gesellschafterabreden mit deren nicht nur prozessökonomisch begründeter Schutzbedürftigkeit.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Schutz der Familie bei Insolvenz, Fachbücher von Lena-Marie SchmidtDie Wirkungen des Insolvenzverfahrens betreffen regelmässig nicht nur den Schuldner selbst, sondern ebenso seine häufig von ihm finanziell abhängige Familie. Dies gilt gerade für seine minderjährigen Kinder, die ausser Stande sind, selbst für ihren Lebensunterhalt aufzukommen. Innerhalb des Insolvenzverfahrens prallen demnach familiäre und soziale Interessen auf insolvenzrechtliche Regelungen, die vordergründig der Gläubigergleichbehandlung dienen. Dem daraus resultierenden Spannungsverhältnis will die Verfasserin begegnen. Zu diesem Zweck untersucht sie umfassend den Schutz der Familie in der Insolvenz. Die Verfasserin geht der Frage nach, inwieweit die Eröffnung des Verfahrens die wirtschaftliche Lebensgrundlage der Familie sowie die Ehe des Schuldners tangiert und in welchem Ausmass sich der Gesetzgeber dieser Thematik im Rahmen der Einführung der Insolvenzordnung im Jahr 1999 und in den späteren Gesetzesreformen angenommen hat. Sie untersucht zudem, inwieweit für den Schuldner im Vorfeld der Insolvenz Möglichkeiten bestehen, seine Angehörigen im Wege einer Asset Protection insolvenzfest abzusichern. Schwerpunktmässig widmet sich die Verfasserin der Frage, ob es im Insolvenzverfahren eines ausgeprägteren Schutzes der Familie durch die Absicherung von Unterhaltsansprüchen bedarf. Zu diesem Zweck wird umfassend untersucht, welche Auswirkungen das Insolvenzverfahren auf bereits befriedigte, rückständige sowie laufende Unterhaltsansprüche hat, und ob der dahingehend vorhandene Schutz der Bedeutung des Unterhaltsanspruchs für die Existenzsicherung der Unterhaltsgläubiger gerecht wird.68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stefan von der Heiden, Fachbücher von Stefan von der HeidenKarl May ist nicht nur der meistgelesene Schriftsteller deutscher Sprache, sondern mit über 25 Kinoverfilmungen auch der erfolgreichste Vorlagengeber in der Geschichte der deutschen Filmindustrie. Beginnend mit dem ersten Stummfilm aus dem Jahr 1920 erscheinen seine Helden seit nunmehr einem Jahrhundert immer wieder auf den Kinoleinwänden. Die allseits bekannten Filme mit Pierre Brice und Lex Barker sind dabei bis heute die deutsche Filmserie der Superlative. Über 200 Fotos und Abbildungen lassen eine aussergewöhnliche Erfolgsgeschichte mit ihren vielfältigen Facetten Revue passieren. Teils noch nie veröffentlichte Werbemittel, Dokumente oder Dreharbeitenfotos geben zusammen mit den Filmbildern einen Einblick in die filmische Welt Karl Mays. Mit 127 farbigen und 104 Schwarz-Weiss-Abbildungen.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wer muss einen Konzernabschluss aufstellen?
Wer muss einen Konzernabschluss aufstellen? Ein Konzernabschluss muss von Unternehmen erstellt werden, die Tochtergesellschaften, Beteiligungen oder Joint Ventures haben und somit einen Konzern bilden. Dies betrifft in der Regel Konzerne, die mehrere eigenständige Unternehmen unter einem gemeinsamen Dach vereinen. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um ein transparentes Bild über die finanzielle Lage und die Ergebnisse des gesamten Konzerns zu vermitteln. Der Konzernabschluss umfasst in der Regel eine Konzernbilanz, eine Konzern-Gewinn- und Verlustrechnung sowie einen Konzernanhang. **
-
Warum macht man einen Konzernabschluss?
Man macht einen Konzernabschluss, um die finanzielle Gesundheit und Leistungsfähigkeit eines Konzerns transparent darzustellen. Durch die Konsolidierung der einzelnen Tochtergesellschaften erhält man ein Gesamtbild der finanziellen Situation des gesamten Konzerns. Dies ermöglicht es den Stakeholdern, wie Investoren, Gläubigern und Mitarbeitern, fundierte Entscheidungen zu treffen. Zudem dient der Konzernabschluss der Erfüllung gesetzlicher Vorschriften und der Einhaltung von Rechnungslegungsstandards. Letztlich bietet der Konzernabschluss auch eine Vergleichsbasis für die Performance-Analyse und die strategische Planung des Konzerns. **
-
Kann man Fachbücher von der Steuer absetzen?
Kann man Fachbücher von der Steuer absetzen? Ja, unter bestimmten Bedingungen können Fachbücher als Werbungskosten oder Betriebsausgaben steuerlich geltend gemacht werden. Voraussetzung ist, dass die Bücher beruflich genutzt werden und einen direkten Bezug zur ausgeübten Tätigkeit haben. Es ist wichtig, die entsprechenden Belege aufzubewahren und die Ausgaben in der Steuererklärung anzugeben. Es empfiehlt sich, im Zweifelsfall einen Steuerberater oder das Finanzamt zu konsultieren, um sicherzustellen, dass die Absetzbarkeit der Fachbücher korrekt erfolgt. **
-
Wann muss ein Konzernabschluss aufgestellt werden?
Ein Konzernabschluss muss gemäß § 315a Abs. 1 HGB von Konzernen aufgestellt werden. Dies ist der Fall, wenn ein Konzern nach den Vorschriften des HGB vorliegt, also wenn ein Unternehmen mindestens zwei verbundene Unternehmen umfasst. Der Konzernabschluss muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres aufgestellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernen wichtig. **

Wann muss ein Konzernabschluss erstellt werden?
Ein Konzernabschluss muss erstellt werden, wenn ein Unternehmen Muttergesellschaft einer oder mehrerer Tochtergesellschaften ist. Dies ist der Fall, wenn die Muttergesellschaft die Mehrheit der Stimmrechte in den Tochtergesellschaften besitzt und somit die Kontrolle über diese ausübt. Der Konzernabschluss dient dazu, die finanzielle Situation und die Ergebnisse des gesamten Konzerns darzustellen, anstatt nur die einzelnen Gesellschaften separat zu betrachten. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um Transparenz und Vergleichbarkeit für Investoren, Gläubiger und andere Interessengruppen sicherzustellen. In der Regel muss der Konzernabschluss innerhalb einer bestimmten Frist nach Abschluss des Geschäftsjahres erstellt und veröffentlicht werden. **
Welche Unternehmen müssen einen Konzernabschluss aufstellen?
Welche Unternehmen müssen einen Konzernabschluss aufstellen? Unternehmen müssen einen Konzernabschluss aufstellen, wenn sie Tochtergesellschaften, Joint Ventures oder assoziierte Unternehmen haben. Dies ist erforderlich, um ein vollständiges Bild der finanziellen Lage und Performance des gesamten Konzerns zu erhalten. Der Konzernabschluss konsolidiert die einzelnen Abschlüsse der verbundenen Unternehmen und zeigt die finanzielle Situation des gesamten Konzerns auf. Unternehmen, die börsennotiert sind oder bestimmte Größenkriterien erfüllen, sind in der Regel verpflichtet, einen Konzernabschluss gemäß den gesetzlichen Vorschriften aufzustellen. **
Top-Angebote
Produkte zum Begriff Der-Konzernabschluss-Fachbücher-von:
-
Der Konzernabschluss, Fachbücher von Johannes WirthSchritt für Schritt durch das Thema: von der Aufbereitung der Einzelabschlusszahlen bis hin zur Voll- und Quotenkonsolidierung und der Behandlung nach der Equity-Methode. Ob HGB oder IFRS - beide Rechtsgebiete werden umfassend dargestellt; den Praxistransfer erleichtern Beispiele und Fallstudien inklusive Konsolidierungsbögen. In der 14. Auflage: aktueller Stand nach HGB, DRS und IFRS mit Ausblick auf künftige Änderungen, einschliesslich der Konsolidierungseffekte aus IFRS 15 und 16. Neu: mit Organisationstipps für das Konzernrechnungswesen, weiteren Praxishinweisen und vielen neuen Beispielen.59,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sicherheit von Webanwendungen in der Praxis, Fachbücher von Matthias RohrWebanwendungen bilden in Unternehmen zahlreiche sensible Geschäftsprozesse ab - ob mit Kunden, Mitarbeitern, Partnern oder Zulieferern. Daher sind Webapplikationen ein Sicherheitsrisiko für Unternehmen, und ihr Schutz ist von entscheidender Bedeutung. In dem Buch beleuchtet der Autor die wichtigsten Aspekte der Webanwendungssicherheit und stützt sich dabei auf seine langjährige Erfahrung als IT-Security-Berater für Webanwendungen und Entwicklungsprozesse. Der Band bietet neben einem allgemeinen Überblick zum Thema Sicherheit von Webanwendungen ausführliche und praxisorientierte Darstellungen zu wichtigen Einzelfragen: Was sind die häufigsten Schwachstellen und mit welchen Massnahmen lassen sich Webanwendungen am effektivsten gegen Angriffe absichern? Ein eigenes Kapitel befasst sich mit den Verfahren, die eingesetzt werden, um die Sicherheit von Anwendungen bereits im Entwicklungsprozess zu gewährleisten.119,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Auf der Suche nach Sicherheit?, Fachbücher von Martin PlattDie Weimarer Republik ist gescheitert. Ihren Zeitgenossen ist es nicht gelungen, den Bestand der Republik zu behaupten und deren Abgleiten in den Nationalsozialismus zu verhindern. Sie haben sich gleichwohl um Stabilität bemüht und sich auf die Suche nach Sicherheit begeben. Warum sind sie dabei aber nicht erfolgreich gewesen? Oder waren sie es in bestimmten Bereichen doch? Diesen Fragen widmen sich die Autoren in breit gefächerten Mikrostudien. Sie zeichnen ein faszinierendes Panorama, das die Erwartungen, die Artikulationen und auch die Grenzen zeitgenössischer Sicherheitsproduktion deutlich werden lässt. Die Autoren begleiten verschiedene Berufs- und Bevölkerungsgruppen bei ihrer spezifischen Suche nach Sicherheit. Sie loten die jeweiligen Kontexte, Möglichkeiten und Erfolgsfaktoren aus und erzählen auf diese Weise eine vielschichtige Sicherheitsgeschichte von unten.56,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Schutz schuldrechtlicher Minderheitsrechte in der Verschmelzung, Fachbücher von Sören WeferDie Arbeit rückt die Erfassung von Vereinbarungen der Gesellschafter neben dem Gesellschaftsvertrag in den Fokus und zeigt, wie auf die Ausgangsgesellschaft bezogene Sonderrechte bei Fundamentaltransaktionen gegenüber der Zielgesellschaft transportiert werden können. Untersucht werden unter anderem der Minderheitenschutz nach dem UmwG sowie insbesondere die mögliche Ausgestaltung der mitgliedschaftlichen Treuepflicht durch ausserhalb der Satzung stehende Abreden, wie zum Beispiel Entsendungsrechten für Gesellschaftsgremien. Insgesamt liefert die Publikation eine in dieser anhand der Verschmelzung konzentrierten Form neue Kombination der Dogmatik schuldrechtlicher Gesellschafterabreden mit deren nicht nur prozessökonomisch begründeter Schutzbedürftigkeit.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **
-
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **
-
Wer muss einen Konzernabschluss aufstellen?
Wer muss einen Konzernabschluss aufstellen? Ein Konzernabschluss muss von Unternehmen erstellt werden, die Tochtergesellschaften, Beteiligungen oder Joint Ventures haben und somit einen Konzern bilden. Dies betrifft in der Regel Konzerne, die mehrere eigenständige Unternehmen unter einem gemeinsamen Dach vereinen. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um ein transparentes Bild über die finanzielle Lage und die Ergebnisse des gesamten Konzerns zu vermitteln. Der Konzernabschluss umfasst in der Regel eine Konzernbilanz, eine Konzern-Gewinn- und Verlustrechnung sowie einen Konzernanhang. **
-
Warum macht man einen Konzernabschluss?
Man macht einen Konzernabschluss, um die finanzielle Gesundheit und Leistungsfähigkeit eines Konzerns transparent darzustellen. Durch die Konsolidierung der einzelnen Tochtergesellschaften erhält man ein Gesamtbild der finanziellen Situation des gesamten Konzerns. Dies ermöglicht es den Stakeholdern, wie Investoren, Gläubigern und Mitarbeitern, fundierte Entscheidungen zu treffen. Zudem dient der Konzernabschluss der Erfüllung gesetzlicher Vorschriften und der Einhaltung von Rechnungslegungsstandards. Letztlich bietet der Konzernabschluss auch eine Vergleichsbasis für die Performance-Analyse und die strategische Planung des Konzerns. **
Ähnliche Suchbegriffe für Der-Konzernabschluss-Fachbücher-von
-
Der Schutz der Familie bei Insolvenz, Fachbücher von Lena-Marie SchmidtDie Wirkungen des Insolvenzverfahrens betreffen regelmässig nicht nur den Schuldner selbst, sondern ebenso seine häufig von ihm finanziell abhängige Familie. Dies gilt gerade für seine minderjährigen Kinder, die ausser Stande sind, selbst für ihren Lebensunterhalt aufzukommen. Innerhalb des Insolvenzverfahrens prallen demnach familiäre und soziale Interessen auf insolvenzrechtliche Regelungen, die vordergründig der Gläubigergleichbehandlung dienen. Dem daraus resultierenden Spannungsverhältnis will die Verfasserin begegnen. Zu diesem Zweck untersucht sie umfassend den Schutz der Familie in der Insolvenz. Die Verfasserin geht der Frage nach, inwieweit die Eröffnung des Verfahrens die wirtschaftliche Lebensgrundlage der Familie sowie die Ehe des Schuldners tangiert und in welchem Ausmass sich der Gesetzgeber dieser Thematik im Rahmen der Einführung der Insolvenzordnung im Jahr 1999 und in den späteren Gesetzesreformen angenommen hat. Sie untersucht zudem, inwieweit für den Schuldner im Vorfeld der Insolvenz Möglichkeiten bestehen, seine Angehörigen im Wege einer Asset Protection insolvenzfest abzusichern. Schwerpunktmässig widmet sich die Verfasserin der Frage, ob es im Insolvenzverfahren eines ausgeprägteren Schutzes der Familie durch die Absicherung von Unterhaltsansprüchen bedarf. Zu diesem Zweck wird umfassend untersucht, welche Auswirkungen das Insolvenzverfahren auf bereits befriedigte, rückständige sowie laufende Unterhaltsansprüche hat, und ob der dahingehend vorhandene Schutz der Bedeutung des Unterhaltsanspruchs für die Existenzsicherung der Unterhaltsgläubiger gerecht wird.68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stefan von der Heiden, Fachbücher von Stefan von der HeidenKarl May ist nicht nur der meistgelesene Schriftsteller deutscher Sprache, sondern mit über 25 Kinoverfilmungen auch der erfolgreichste Vorlagengeber in der Geschichte der deutschen Filmindustrie. Beginnend mit dem ersten Stummfilm aus dem Jahr 1920 erscheinen seine Helden seit nunmehr einem Jahrhundert immer wieder auf den Kinoleinwänden. Die allseits bekannten Filme mit Pierre Brice und Lex Barker sind dabei bis heute die deutsche Filmserie der Superlative. Über 200 Fotos und Abbildungen lassen eine aussergewöhnliche Erfolgsgeschichte mit ihren vielfältigen Facetten Revue passieren. Teils noch nie veröffentlichte Werbemittel, Dokumente oder Dreharbeitenfotos geben zusammen mit den Filmbildern einen Einblick in die filmische Welt Karl Mays. Mit 127 farbigen und 104 Schwarz-Weiss-Abbildungen.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
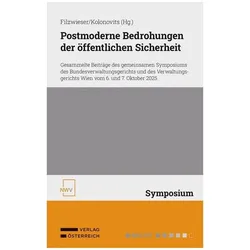
Postmoderne Bedrohungen der öffentlichen Sicherheit, Fachbücher von Christian Filzwieser, Dieter KolonovitsDas Fachbuch "Postmoderne Bedrohungen der öffentlichen Sicherheit" bietet eine umfassende Analyse der aktuellen Herausforderungen, die die öffentliche Sicherheit in der modernen Gesellschaft betreffen. Herausgegeben von Dieter Kolonovits und Christian Filzwieser, versammelt es die gesammelten Beiträge eines Symposiums, das vom Bundesverwaltungsgericht und dem Verwaltungsgericht Wien organisiert wurde. Die Diskussionen und Analysen in diesem Buch beleuchten verschiedene Aspekte der öffentlichen Sicherheit und deren Bedrohungen im Kontext der Postmoderne. Mit einem klaren Fokus auf die rechtlichen, sozialen und politischen Dimensionen dieser Themen richtet sich das Buch an Fachleute, Studierende und Interessierte, die ein tieferes Verständnis für die komplexen Zusammenhänge zwischen Recht und Sicherheit entwickeln möchten. Die Beiträge sind in deutscher Sprache verfasst und bieten wertvolle Einblicke in die Herausforderungen, die sich aus der sich wandelnden gesellschaftlichen Landschaft ergeben.66,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sicherheit in der Frühen Neuzeit, Fachbücher von Ulrich Niggemann, Christoph KampmannDer Band versammelt über fünfzig Beiträge aus verschiedenen Teilbereichen der Frühneuzeitforschung, die von der Geschichte der internationalen Politik über die Versicherungsgeschichte und die Sozialgeschichte bis hin zur Umweltgeschichte reichen und so einer umfassenden wissenschaftlichen Bestandsaufnahme frühneuzeitbezogener Sicherheitsforschung dienen. Zugleich erlaubt die Beschäftigung mit der Sicherheit, gemeinsame Frageperspektiven zu entwickeln und zu verfolgen, von der auch für die Forschungsdiskussion wichtige Anregungen ausgehen können. Überdies eröffnen sich neue Perspektiven auf jüngst wieder verstärkt diskutierte Problemfelder wie die Universalität oder Partikularität von Leitvorstellungen und dem Umgang mit der Zukunft.150,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann man Fachbücher von der Steuer absetzen?
Kann man Fachbücher von der Steuer absetzen? Ja, unter bestimmten Bedingungen können Fachbücher als Werbungskosten oder Betriebsausgaben steuerlich geltend gemacht werden. Voraussetzung ist, dass die Bücher beruflich genutzt werden und einen direkten Bezug zur ausgeübten Tätigkeit haben. Es ist wichtig, die entsprechenden Belege aufzubewahren und die Ausgaben in der Steuererklärung anzugeben. Es empfiehlt sich, im Zweifelsfall einen Steuerberater oder das Finanzamt zu konsultieren, um sicherzustellen, dass die Absetzbarkeit der Fachbücher korrekt erfolgt. **
-
Wann muss ein Konzernabschluss aufgestellt werden?
Ein Konzernabschluss muss gemäß § 315a Abs. 1 HGB von Konzernen aufgestellt werden. Dies ist der Fall, wenn ein Konzern nach den Vorschriften des HGB vorliegt, also wenn ein Unternehmen mindestens zwei verbundene Unternehmen umfasst. Der Konzernabschluss muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres aufgestellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernen wichtig. **
-
Wann muss ein Konzernabschluss erstellt werden?
Ein Konzernabschluss muss erstellt werden, wenn ein Unternehmen Muttergesellschaft einer oder mehrerer Tochtergesellschaften ist. Dies ist der Fall, wenn die Muttergesellschaft die Mehrheit der Stimmrechte in den Tochtergesellschaften besitzt und somit die Kontrolle über diese ausübt. Der Konzernabschluss dient dazu, die finanzielle Situation und die Ergebnisse des gesamten Konzerns darzustellen, anstatt nur die einzelnen Gesellschaften separat zu betrachten. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um Transparenz und Vergleichbarkeit für Investoren, Gläubiger und andere Interessengruppen sicherzustellen. In der Regel muss der Konzernabschluss innerhalb einer bestimmten Frist nach Abschluss des Geschäftsjahres erstellt und veröffentlicht werden. **
-
Welche Unternehmen müssen einen Konzernabschluss aufstellen?
Welche Unternehmen müssen einen Konzernabschluss aufstellen? Unternehmen müssen einen Konzernabschluss aufstellen, wenn sie Tochtergesellschaften, Joint Ventures oder assoziierte Unternehmen haben. Dies ist erforderlich, um ein vollständiges Bild der finanziellen Lage und Performance des gesamten Konzerns zu erhalten. Der Konzernabschluss konsolidiert die einzelnen Abschlüsse der verbundenen Unternehmen und zeigt die finanzielle Situation des gesamten Konzerns auf. Unternehmen, die börsennotiert sind oder bestimmte Größenkriterien erfüllen, sind in der Regel verpflichtet, einen Konzernabschluss gemäß den gesetzlichen Vorschriften aufzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.